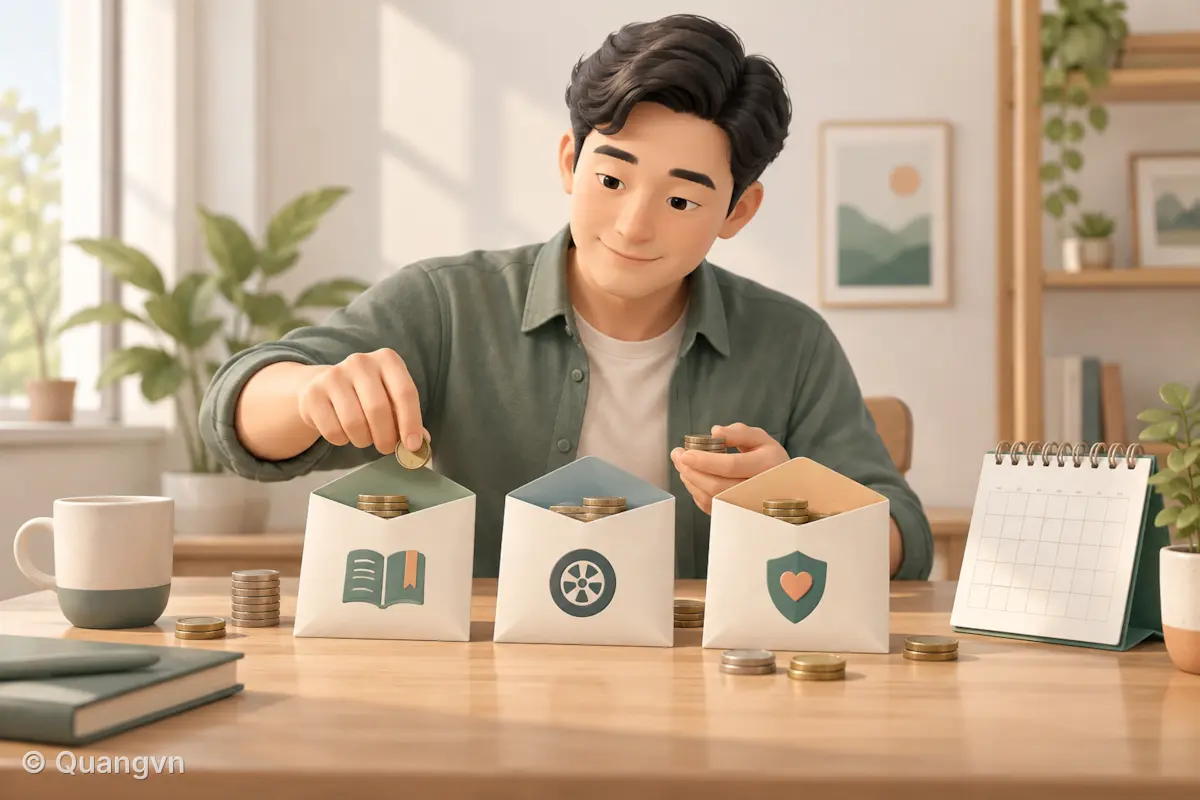
Con trai vừa báo: “Bố ơi, chuẩn bị phải đóng học phí kỳ 2 nhé”. Tận gần 20 triệu, bạn mở tài khoản ra thì thấy còn thiếu gần 5 triệu nữa mới đủ.
Vừa xoay xở đóng học phí cho con thì mới nhớ ra xe mình đợt này chuẩn bị phải đi bảo dưỡng để tháng sau đi đăng kiểm. Đến gara, họ lại báo: “Lốp cũ lắm rồi, phải thay thôi, không là trượt đăng kiểm đấy”. Thế là lại phải bấm bụng chi 10 triệu để thay 4 quả lốp.
Rồi đầu tháng 12 còn phải đóng tiền bảo hiểm nhân thọ 12 triệu nữa mà quên mất chưa để riêng ra. Thế là tháng này với vài tháng tới chẳng còn tiền đâu để đầu tư, thậm chí phải lấy từ quỹ khẩn cấp ra mới đủ bù vào.
Những khoản này không phải tháng nào cũng cần chi nên chúng ta rất dễ bỏ sót, không đưa vào danh sách dự kiến. Mình thì cũng đã nhiều lần như thế. Đến lúc nhớ ra lại phải “giật gấu vá vai” từ chỗ này qua chỗ khác.
Vậy nên giờ đây, để tránh bị bất ngờ & không biết xoay xở thế nào, mình luôn để dành những khoản đó từ trước, gần như sẽ không động tới, trừ những trường hợp quá cấp bách.
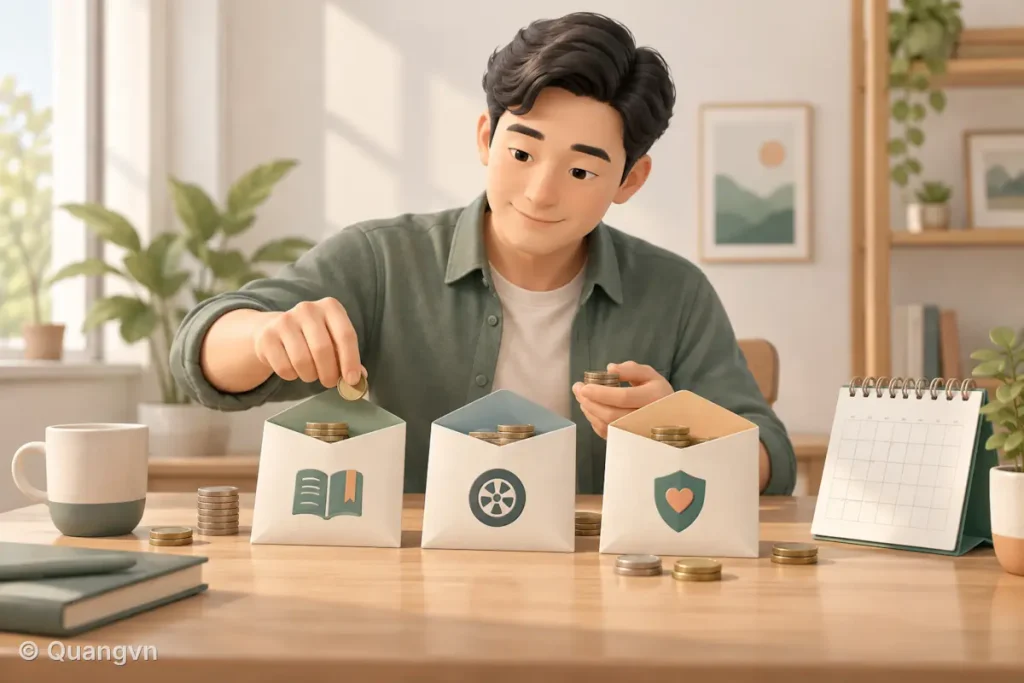
Như mình thì năm nào cũng cần đóng phí bảo hiểm nhân thọ vào tháng 12, nên mỗi tháng mình trích ra 1 triệu để gửi tiết kiệm. Cứ cộng dồn đủ 12 tháng là có 12 triệu tiền gốc, vừa đủ khoản phí cần đóng, không phải chạy vạy chỗ này chỗ kia nữa.
Đó là lý do ngoài quỹ khẩn cấp, bạn có thể cần thêm một khoản để dành cho những chi phí đã dự kiến trước.
Không phải khoản nào làm mình thiếu tiền cũng là việc bất ngờ
Tiền nhà, tiền ăn, điện nước thì tháng nào cũng có nên khá dễ nhớ. Nhiều khi chẳng cần ghi chép thì chúng ta cũng biết phải chuẩn bị.
Nhưng học phí đóng theo kỳ, tiền bảo dưỡng xe hay một khoản phí gia hạn hằng năm lại khác. Chưa đến ngày phải trả thì thấy tiền trong tài khoản vẫn còn dư dả, sẽ dễ tiêu vào những việc khác.
Đến lúc nhận thông báo mới thấy số tiền còn lại chẳng được bao nhiêu, thậm chí chỉ đóng được một nửa là hết tiền.
Có thể chúng ta chưa biết chính xác cần chi bao nhiêu, nhưng cũng biết trước là sẽ phải chi một món kha khá.
Chẳng hạn, chưa biết lần tới bảo dưỡng xe hết bao nhiêu nhưng vẫn có thể xem lịch bảo dưỡng, tình trạng xe và hỏi trước những hạng mục cần chuẩn bị. Hay như đầu năm mua sách vở cho con, dù chưa có danh sách cụ thể thì cũng biết sẽ cần một khoản.
Nên có lẽ chúng ta cần đổi câu hỏi từ “tháng này cần tiêu những gì?” sang “từ giờ đến cuối năm có món nào lớn lớn cần phải tiêu không nhỉ?”.
Chắc là bạn sẽ tìm ra vài món mà trước đây chẳng mấy khi nghĩ đến đâu.
Quỹ chi tiêu dự kiến khác quỹ khẩn cấp thế nào?
Trong bài này, mình gọi phần tiền để dành cho những khoản đã biết trước là quỹ chi tiêu dự kiến.
Bạn cũng có thể gặp tên tiếng Anh là sinking fund. Chưa cần nhớ thuật ngữ ấy đâu, cứ hiểu là một khoản sẽ phải trả trong tương lai được chia nhỏ ra để chuẩn bị dần.
Ví dụ, phí bảo hiểm của mình là 12 triệu mỗi năm. Thay vì đợi đến tháng 12 mới tìm đủ 12 triệu, mình giữ lại 1 triệu mỗi tháng trong suốt 12 tháng trước ngày đóng.
Còn quỹ khẩn cấp dành cho những tình huống bất ngờ cần xử lý, như mất thu nhập hoặc phát sinh chi phí chữa bệnh đột xuất.
Bạn có thể phân biệt bằng vài ví dụ sau:
| Khoản chi | Cách chuẩn bị |
|---|---|
| Học phí đã có lịch đóng theo kỳ | Để dành trong quỹ chi tiêu dự kiến |
| Bảo dưỡng xe theo lịch, thay bộ phận đã biết gần đến hạn | Ước tính chi phí và chuẩn bị trước |
| Phí bảo hiểm đóng hằng năm | Chia nhỏ số tiền để dành trước ngày đến hạn |
| Xe bất ngờ hỏng, cần sửa ngay để tiếp tục đi làm | Có thể cần dùng quỹ khẩn cấp |
| Mất việc, thu nhập bị gián đoạn | Dùng khoản dự phòng theo kế hoạch của bạn |
Nếu muốn tìm hiểu kỹ hơn về phần dành cho sự cố, bạn có thể đọc bài Quỹ khẩn cấp là gì?.
Dĩ nhiên, thực tế không phải lúc nào cũng phân biệt rạch ròi được. Một lần bảo dưỡng có thể phát hiện thêm hư hỏng mà trước đó bạn chưa biết.
Nếu khoản cần thiết đã đến hạn nhưng tiền chuẩn bị chưa đủ, chúng ta vẫn phải tìm cách giải quyết. Sau đó mới xem lại phần nào có thể dự kiến tốt hơn cho lần tới.
Nên bắt đầu để dành cho những khoản nào?
Bạn chưa cần mở bảng tính rồi liệt kê ngay vài chục mục. Cứ bắt đầu từ những khoản lớn mà mình biết sẽ phải trả trong khoảng 6–12 tháng tới.
Có thể là:
- Học phí và các khoản đầu năm học của con.
- Phí bảo hiểm đến hạn.
- Bảo dưỡng xe, thay những bộ phận đã gần đến lúc cần thay.
- Chi phí Tết, quà biếu đã có kế hoạch.
- Phí gia hạn phần mềm hoặc dịch vụ thanh toán theo năm.
Bạn cũng có thể chuẩn bị riêng cho một chuyến du lịch, khóa học hoặc món đồ cần mua. Nhưng khi ngân sách còn hạn chế, nên xem khoản nào bắt buộc và khoản nào có thể điều chỉnh.
Chuyến du lịch có thể lùi lại hoặc chọn phương án ít tốn tiền hơn. Khoản học phí đã đến hạn thì thường khó xoay xở hơn.
Một cách khá dễ để tìm ra những khoản này là mở lại giao dịch của năm trước. Tháng nào từng phải rút tiết kiệm, vay tạm hoặc chuyển tiền từ quỹ khác sang thì xem lúc đó mình đã chi việc gì.
Có thể ngay trong lịch sử giao dịch đã có những khoản mà năm nay bạn vẫn phải trả.
Mỗi tháng cần để dành bao nhiêu?
Bạn có thể tính như sau:
Số tiền cần để dành mỗi tháng = (Tổng tiền dự kiến phải trả − Tiền đã có riêng cho khoản đó) ÷ Số lần góp còn lại trước hạn thanh toán.
Với phí bảo hiểm của mình, nếu chuẩn bị đủ 12 tháng thì:
12 triệu ÷ 12 tháng = 1 triệu đồng/tháng.
Nhưng nếu bắt đầu muộn thì số tiền mỗi tháng sẽ khác.
Chẳng hạn, một người cần đóng 12 triệu, chưa có khoản nào để riêng và chỉ còn 6 lần nhận lương trước ngày thanh toán. Khi đó sẽ cần giữ lại 2 triệu mỗi lần nhận lương, chưa tính lãi.
Không thể chỉ chia cho 12 rồi nghĩ mỗi tháng để dành 1 triệu là chắc chắn đủ. Còn phải xem mình thực sự có bao nhiêu lần góp trước ngày cần dùng tiền.
Bảng dưới đây là ví dụ giả định, không phải chi phí thực tế của gia đình mình:
| Khoản cần chuẩn bị | Tổng dự kiến | Đã có riêng | Số tháng còn góp | Cần để dành mỗi tháng |
|---|---|---|---|---|
| Học phí | 6 triệu | 1 triệu | 10 tháng | 500.000 đồng |
| Bảo dưỡng xe | 1,8 triệu | 0 đồng | 6 tháng | 300.000 đồng |
| Phí bảo hiểm | 12 triệu | 0 đồng | 12 tháng | 1 triệu đồng |
Trong giai đoạn đầu của ví dụ này, tổng tiền cần để riêng là 1,8 triệu mỗi tháng.
Bạn thay bằng số tiền và thời hạn thực tế của mình rồi mới xem ngân sách có đáp ứng được không. Với khoản chưa biết chính xác chi phí, có thể lấy lần trước làm mốc, hỏi thêm giá hiện tại và cập nhật khi có thông tin mới.
Tính ra rồi mà không đủ tiền để góp thì sao?
Nếu cần để dành 1,8 triệu mỗi tháng nhưng sau những khoản thiết yếu bạn chỉ còn dư 700.000 đồng thì đúng là khó.
Lúc này, chia thêm bao nhiêu quỹ cũng chưa làm số tiền tăng lên được.
Bạn cần xem từng mục: khoản nào gần đến hạn nhất, khoản nào bắt buộc và khoản nào còn có thể giảm hoặc lùi lại?
Ví dụ, có thể giảm ngân sách Tết để tập trung cho học phí. Một khóa học chưa cần ngay có thể để sau. Còn những việc liên quan đến an toàn khi sử dụng xe thì cần được kiểm tra và xử lý phù hợp, không nên chỉ vì thiếu quỹ mà bỏ qua.
Nếu đã giảm các khoản linh hoạt mà vẫn thiếu cho nhu cầu thiết yếu, kế hoạch cần tính đến nguồn thu hoặc phương án hỗ trợ khác. Không phải lúc nào vấn đề cũng nằm ở việc chi tiêu thiếu kỷ luật.
Biết mình thiếu từ vài tháng trước vẫn giúp có thêm thời gian tìm cách, thay vì đến ngày thanh toán mới phát hiện ra.
Có cần mở riêng một tài khoản cho mỗi khoản chi không?
Không nhất thiết đâu.
Bạn có thể để chung tiền dành cho các chi phí dự kiến trong một tài khoản riêng, rồi ghi lại mỗi mục đang có bao nhiêu.
Chẳng hạn, tổng số dư là 5 triệu nhưng bên trong gồm 3 triệu tiền bảo hiểm, 1 triệu bảo dưỡng xe và 1 triệu tiền học.
Nhìn thấy 5 triệu không có nghĩa là bạn có thể dùng hết cho bất kỳ việc nào.
Đây cũng là lý do cần ghi rõ mục đích. Nếu chỉ chuyển sang một tài khoản khác nhưng vẫn tiêu tùy ý thì đến hạn có thể lại thiếu như cũ.
Cách giữ tiền nên phù hợp với ngày cần dùng. Nếu gửi tiết kiệm có kỳ hạn, bạn cần xem thời điểm đáo hạn và điều kiện rút để tránh lúc thanh toán lại bị vướng.
Với khoản sắp phải trả, cũng không nên trông chờ việc đầu tư sẽ tạo đủ phần còn thiếu. Giá trị khoản đầu tư có thể giảm đúng lúc bạn cần tiền.
Nếu đang dùng quy tắc 50/30/20 thì chia thế nào?
Bạn không cần cộng thêm một tỷ lệ mới vào ngân sách.
Nếu đang áp dụng quy tắc 50/30/20, hãy xem khoản chi đó thuộc nhu cầu nào rồi phân bổ trong nhóm tương ứng.
Tiền học thiết yếu của con hoặc bảo dưỡng xe cần cho việc đi làm có thể nằm trong phần nhu cầu thiết yếu. Tiền dành cho chuyến du lịch thì thuộc phần mong muốn.
Việc chuyển sang tài khoản riêng trước vài tháng không tự động biến khoản đó thành tiền tiết kiệm dài hạn. Nó vẫn là tiền chuẩn bị để chi, chỉ là ngày thanh toán chưa đến thôi.
Khi theo dõi, cần tránh tính hai lần. Ví dụ, tháng này đã dành 1 triệu trong ngân sách cho bảo hiểm thì không tiếp tục coi đó là tiền còn dư có thể dùng cho mục tiêu khác.
Dùng đúng việc rồi thì bắt đầu chuẩn bị cho kỳ tiếp theo
Đến tháng 12, mình lấy khoản đã để dành ra đóng phí bảo hiểm. Số dư phần này giảm xuống là bình thường, vì tiền đã được dùng đúng việc.
Sau đó lại bắt đầu chuẩn bị cho kỳ tiếp theo. Nếu phí thay đổi thì số tiền cần góp cũng phải tính lại.
Tương tự với học phí hay bảo dưỡng xe, sau mỗi lần thanh toán, bạn có thể ghi lại số tiền thực tế để lần sau ước tính được sát hơn.
Bạn chưa cần chuẩn bị đủ mọi khoản ngay hôm nay. Thử chọn một việc mà trong vài tháng tới chắc chắn sẽ phải trả, ghi rõ số tiền ước tính, hạn thanh toán và phần đã có.
Rồi tính xem mỗi lần nhận thu nhập cần giữ lại bao nhiêu.
Với mình, riêng việc chuẩn bị trước tiền bảo hiểm đã giúp đến kỳ đóng không phải chạy vạy như trước. Nếu bạn cũng thường xuyên phải “giật gấu vá vai” vì những khoản quen thuộc, có thể bắt đầu từ đúng khoản đó.
Có thể bạn sẽ thích: