Bạn đang lướt Shopee thì thấy một món đồ được giảm từ 1 triệu xuống còn 599 nghìn, lại có thêm dòng thông báo chương trình sắp kết thúc.
Nhìn mức giảm thì thấy cũng hời đấy, thế là cho vào giỏ hàng rồi thanh toán luôn cho khỏi hết mã.
Nhưng đến khi nhận hàng, dùng được một hai lần rồi cất vào góc, lúc ấy mới nghĩ lại: nếu hôm đó không thấy giảm giá thì chắc mình cũng chẳng có ý định mua.
Chuyện mua sắm như thế có lẽ không xa lạ gì với nhiều người. Mình cũng từng chia sẻ trong bài review sách Tâm Lý Học Về Tiền rằng có những món đồ mua về chỉ dùng một hai lần, vì lúc mua chủ yếu là thấy thích thôi.
Điều khó hiểu là lúc bấm thanh toán, chúng ta vẫn có thể tìm ra đủ lý do để thấy quyết định đó hợp lý. Giá đang tốt, sau này có thể cần, mua bây giờ còn tiết kiệm hơn mua lúc hết giảm giá.
Nhưng thực sự là đang tiết kiệm tiền hay vừa tiêu thêm tiền cho một thứ chưa cần?
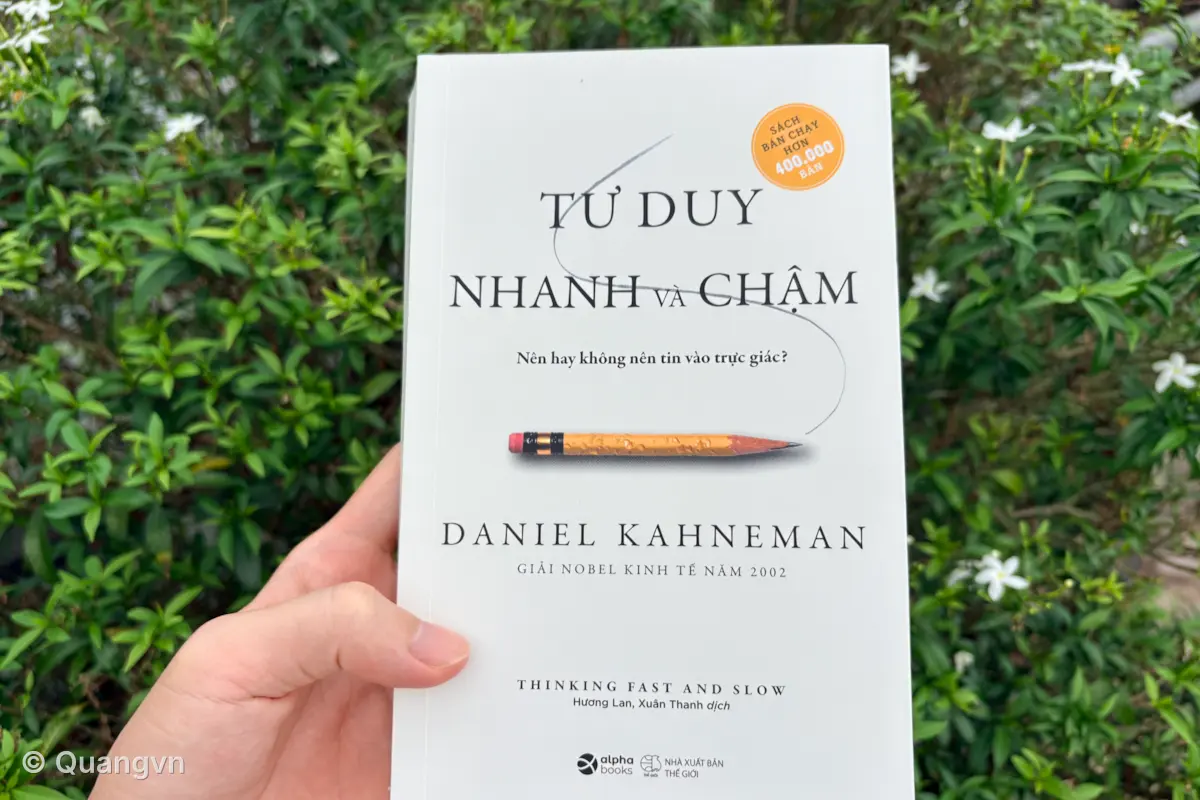
Tư duy nhanh và chậm của Daniel Kahneman bàn về những cách chúng ta đưa ra nhận xét và quyết định, trong đó có cả những lúc cảm thấy mình đã suy nghĩ rất kỹ nhưng vẫn bỏ sót những điều quan trọng.
Sách Tư duy nhanh và chậm nói về điều gì?
Bạn thử trả lời hai phép tính này nhé:
2 + 2 bằng bao nhiêu?
Gần như vừa nhìn thấy là đã có đáp án rồi, chẳng cần lấy giấy bút hay ngồi tính gì cả.
Nhưng nếu đổi thành 17 × 24 thì sao?
Nếu chưa nhớ sẵn kết quả, bạn sẽ phải dừng lại, nhẩm từng bước hoặc lấy máy tính ra. Trong lúc tính mà có người hỏi chuyện khác thì cũng dễ quên mất mình đang tính đến đâu.
Kahneman dùng hai cách hoạt động như thế để giới thiệu Hệ thống 1 và Hệ thống 2.
Hệ thống 1 phản ứng nhanh, tự động và thường không đòi hỏi nhiều nỗ lực. Nhận ra người quen, hiểu một câu nói đơn giản hay cảm thấy người đối diện đang khó chịu đều có thể diễn ra rất nhanh.
Hệ thống 2 cần sự chú ý và cố gắng nhiều hơn. Chẳng hạn tính một phép nhân khó, so sánh điều khoản của hai hợp đồng hoặc kiểm tra xem một lập luận có hợp lý không.
Đây là cách mô tả các quá trình tư duy, bạn không cần hình dung trong đầu có hai bộ phận riêng biệt đang thay nhau điều khiển mọi việc.
Và cũng đừng vội hiểu rằng tư duy nhanh thì xấu, còn tư duy chậm lúc nào cũng tốt.
Nếu việc gì cũng phải ngồi phân tích từ đầu, đến chọn đường về nhà hay đọc một tin nhắn đơn giản cũng mất công suy nghĩ thì chắc một ngày chẳng làm được bao nhiêu việc.
Vấn đề xuất hiện khi một câu trả lời đến rất nhanh khiến chúng ta cảm thấy đã hiểu, trong khi việc đó thực ra cần được kiểm tra thêm.
Thấy giảm giá nhiều chưa chắc đã mua được rẻ
Giả sử bạn đang tìm mua một chiếc ghế làm việc.
Một cửa hàng ghi giá ban đầu là 5 triệu, hiện giảm còn 3 triệu. Cửa hàng khác bán một chiếc ghế tương đương với giá 2,8 triệu nhưng không có dòng giá cũ bị gạch đi.
Chiếc ghế đầu tiên có thể khiến bạn chú ý hơn vì cảm giác được giảm tận 2 triệu. Trong khi nếu chỉ nhìn số tiền thực trả thì chiếc thứ hai lại thấp hơn.
Đây là một tình huống minh họa cho ảnh hưởng của mỏ neo, một chủ đề được bàn trong sách.
Con số xuất hiện trước có thể trở thành điểm tham chiếu cho những đánh giá phía sau. Khi đã nhìn thấy mức 5 triệu, chúng ta dễ đánh giá mức 3 triệu trong quan hệ với nó, thay vì tự hỏi chiếc ghế ấy thực sự đáng bao nhiêu.
Tất nhiên, chỉ nhìn hai mức giá chưa đủ để kết luận cửa hàng nào bán tốt hơn. Còn chất lượng, bảo hành, độ phù hợp và nhiều thứ khác nữa.
Nhưng nếu chỉ mải nhìn số tiền được giảm, bạn có thể quên kiểm tra những điều đó.
Với mua sắm, có vài câu hỏi khá thực tế để tự hỏi:
- Nếu không có chương trình giảm giá, mình có định mua món này không?
- Sản phẩm tương đương ở những nơi khác đang bán bao nhiêu?
- Mình đang cần món đồ hay đang thích cảm giác mua được một món hời?
Giảm giá có thể giúp tiết kiệm khi bạn mua thứ thực sự cần. Còn mua thêm một món chưa cần thì dù được giảm bao nhiêu, tiền vẫn đi ra khỏi tài khoản.
Chúng ta có thể rất tự tin dù mới biết một phần câu chuyện
Giả sử bạn nghe một người kể rằng họ mở quán cà phê và có lãi chỉ sau vài tháng.
Họ nói chuyện rõ ràng, có hình ảnh quán đông khách, có vài con số doanh thu nghe khá hấp dẫn. Nghe xong, bạn thấy mô hình này có vẻ dễ làm hơn mình tưởng.
Nhưng còn tiền thuê mặt bằng, chi phí sửa quán, tiền công của chủ, những tháng vắng khách thì sao?
Nếu chưa có những thông tin đó, câu chuyện bạn vừa nghe vẫn chỉ là một phần.
Trong sách, Kahneman bàn về xu hướng hình thành một câu chuyện có vẻ hợp lý từ những thông tin đang có, trong khi chưa dành đủ sự chú ý cho phần còn thiếu.
Điều này khá dễ gặp trong đời sống.
Một người nói chuyện tự tin khiến chúng ta có cảm giác họ hiểu rất rõ vấn đề. Một vài lời khen về sản phẩm khiến chúng ta thấy có thể yên tâm mua. Một kế hoạch được trình bày đẹp mắt khiến chúng ta tưởng mọi thứ đã được tính toán đầy đủ.
Nhưng một câu chuyện mạch lạc chưa đủ để bảo đảm rằng kết luận của nó đúng.
Điểm khó là khi đã có một cách giải thích nghe xuôi tai, chúng ta thường không còn thấy cần hỏi thêm nữa.
Thay vì chỉ hỏi “nghe có hợp lý không?”, có thể thử hỏi:
Mình còn chưa biết điều gì có thể làm thay đổi kết luận này?
Với câu chuyện mở quán, đó có thể là chi phí thực tế. Với một lời giới thiệu sản phẩm, đó có thể là những trường hợp dùng không phù hợp. Với một quyết định hợp tác, đó có thể là những thông tin mình chưa kiểm tra về đối tác.
Không phải cứ thiếu thông tin là phải dừng mọi quyết định. Nhưng biết mình đang thiếu gì sẽ khác với tưởng rằng mình đã biết đủ rồi.
Mất một khoản tiền có thể khiến chúng ta khó chịu hơn tưởng tượng
Bạn thử hình dung mình vừa làm rơi 500 nghìn.
Có thể cả buổi hôm ấy cứ nghĩ mãi: sao lúc đó không cất kỹ hơn, sao lại bất cẩn thế, số tiền ấy đủ mua bao nhiêu thứ.
Còn nếu được tặng thêm 500 nghìn, bạn có thể vui, nhưng chưa chắc niềm vui ấy kéo dài và chiếm nhiều suy nghĩ như lúc mất tiền.
Ví dụ này giúp hình dung một chủ đề quan trọng trong sách: tâm lý ngại mất mát.
Trong nhiều tình huống, mất đi một thứ có thể tác động mạnh hơn việc nhận thêm một thứ tương đương. Tuy nhiên, không nên biến điều này thành một tỷ lệ cố định áp dụng cho mọi người và mọi hoàn cảnh.
Tâm lý ấy có thể xuất hiện cả khi chúng ta đã bỏ tiền hoặc công sức vào một việc.
Chẳng hạn, mua một khóa học không phù hợp nhưng vẫn cố học tiếp vì thấy tiếc tiền. Hoặc giữ một món đồ chẳng còn dùng đến, dù bán đi cũng được một khoản, chỉ vì không muốn chấp nhận rằng mình đã mua nhầm.
Ở đây còn cần phân biệt với chi phí chìm: những khoản đã bỏ ra và không thể lấy lại. Hai ý này có liên quan trong một số tình huống, nhưng không phải là một khái niệm.
Điều đáng xem xét là quyết định sắp tới còn mang lại lợi ích gì, cần thêm bao nhiêu tiền và thời gian. Chỉ riêng việc đã bỏ ra nhiều chưa đủ để chứng minh rằng tiếp tục sẽ tốt hơn.
Tất nhiên, điều này cũng không có nghĩa cứ gặp khó là bỏ. Một công việc cần thời gian mới có kết quả khác với việc tiếp tục chỉ vì không muốn thừa nhận khoản đã mất.
Phân biệt được hai trường hợp ấy mới là phần khó.
Đọc sách rồi có hết quyết định sai không?
Biết một khái niệm và nhận ra nó đúng lúc đang quyết định là hai chuyện khác nhau.
Đọc về mỏ neo thì có thể thấy ví dụ giảm giá rất dễ hiểu. Nhưng đến khi gặp một món đồ đúng sở thích, giá lại đang tốt, chúng ta vẫn có thể mua như thường.
Tương tự, biết mình không nên kết luận quá sớm không có nghĩa lần sau sẽ tự động nhớ hỏi thêm thông tin.
Vì vậy, không nên xem cuốn sách như một bộ mẹo giúp nhìn thấu mọi người hoặc bảo đảm bản thân từ nay luôn lý trí.
Ngay cả khi chịu khó suy nghĩ, bạn vẫn có thể đi đến kết luận sai vì dữ liệu đầu vào thiếu, cách đặt vấn đề chưa đúng hoặc chỉ đang cố tìm lý do bảo vệ điều mình đã muốn làm.
Nếu muốn thử đưa những ý trong sách vào thực tế, có thể bắt đầu bằng việc chọn ra những quyết định cần kiểm tra kỹ hơn.
Mua một món đồ nhỏ phục vụ nhu cầu hằng ngày không nhất thiết phải phân tích dài dòng. Nhưng ký một hợp đồng lớn, chọn một công việc mới hay bỏ nhiều tiền vào một kế hoạch thì đáng dành thêm thời gian.
Với những việc đó, bạn có thể viết ngắn ra giấy:
- Mình đang dựa vào những thông tin nào?
- Có phương án nào khác chưa được so sánh?
- Điều gì có thể khiến mình đổi ý?
- Nếu phương án này không thành công, nguyên nhân có thể là gì?
Viết ra giúp bạn có thứ cụ thể để kiểm tra, thay vì chỉ giữ một cảm giác rằng “mình thấy cũng ổn”.
Với chuyện quản lý tiền, một cách mình đang dùng là phân chia thu nhập theo quy tắc 50/30/20, để biết rõ khoản nào dành cho nhu cầu, khoản nào có thể chi theo sở thích.
Cuốn sách này phù hợp với ai?
Tư duy nhanh và chậm có thể phù hợp với những bạn thích tìm hiểu cách con người đánh giá, lựa chọn và mắc sai lầm.
Người làm kinh doanh có thể quan tâm đến cách khách hàng cảm nhận giá và đưa ra lựa chọn. Người quản lý có thể chú ý đến chuyện đánh giá nhân sự, dự báo và lập kế hoạch. Còn với tài chính cá nhân, nhiều ý trong sách gợi ra những câu hỏi về cách mua sắm và nhìn nhận rủi ro.
Tuy vậy, đây không phải dạng sách chỉ có vài công thức để đọc xong rồi làm theo ngay.
Sách trình bày nhiều nghiên cứu, thí nghiệm và tình huống về xác suất, phán đoán. Nếu đang tìm một cuốn ngắn, nhẹ nhàng và đi thẳng vào các bước thực hành thì bạn nên xem thử một phần nội dung trước khi chọn.
Một cách tiếp cận có thể thử là sau mỗi phần, ghi lại một quyết định gần đây có liên quan. Bạn đã biết gì, đã bỏ qua điều gì và lúc đó vì sao lại thấy lựa chọn của mình hợp lý?
Không cần cố tìm xem mình mắc được bao nhiêu “lỗi tư duy”. Chọn một tình huống cụ thể để xem lại sẽ dễ hiểu hơn là chỉ nhớ tên hàng loạt hiệu ứng.
Trước khi quyết định, thử kiểm tra thêm một bước
Chúng ta không thể dừng lại phân tích mọi việc trong ngày. Có nhiều lúc cần phản ứng nhanh, và kinh nghiệm cũng giúp xử lý công việc thuận tiện hơn rất nhiều.
Nhưng với một quyết định có ảnh hưởng lớn, cảm giác tự tin chưa nên là lý do duy nhất để đi tiếp.
Thấy một món hàng được giảm mạnh thì kiểm tra thêm giá thị trường. Nghe một câu chuyện kinh doanh hấp dẫn thì hỏi thêm về chi phí. Đang muốn tiếp tục vì đã bỏ ra quá nhiều thì thử tính riêng những gì còn phải bỏ thêm.
Bạn có thể bắt đầu bằng một việc rất gần: mở lại giỏ hàng đang để dở.
Trong đó có món nào bạn thực sự cần từ trước, có món nào chỉ xuất hiện sau khi nhìn thấy dòng chữ giảm giá? Chưa cần mua hay xóa ngay, cứ thử trả lời rõ câu ấy trước đã.
Đây là link tiếp thị liên kết. Nếu bạn mua sách thông qua link này, mình có thể nhận được một khoản hoa hồng nhỏ mà bạn không phải trả thêm chi phí.
Có thể bạn sẽ thích: